디딤돌대출을 알아보다가 “소득이 조금 넘어서 안 된다”는 말을 듣는 분이 많아요. 그다음 후보가 바로 보금자리론이에요. 한국주택금융공사(HF)에서 빌려주는 고정금리 주택담보대출이라, 받은 날부터 만기까지 금리가 안 바뀌어요. 누가 받을 수 있는지, 얼마까지 되는지, 금리를 깎는 방법까지 공식 안내 기준으로 정리해 봤어요.
(2026년 10월 31일 한국주택금융공사 누리집 ‘보금자리론 (일반) 상품소개’ 확인 기준이에요. 금리는 공사가 매달 새로 공시하니까 신청 전에 누리집 금리안내에서 꼭 확인해 주세요.)
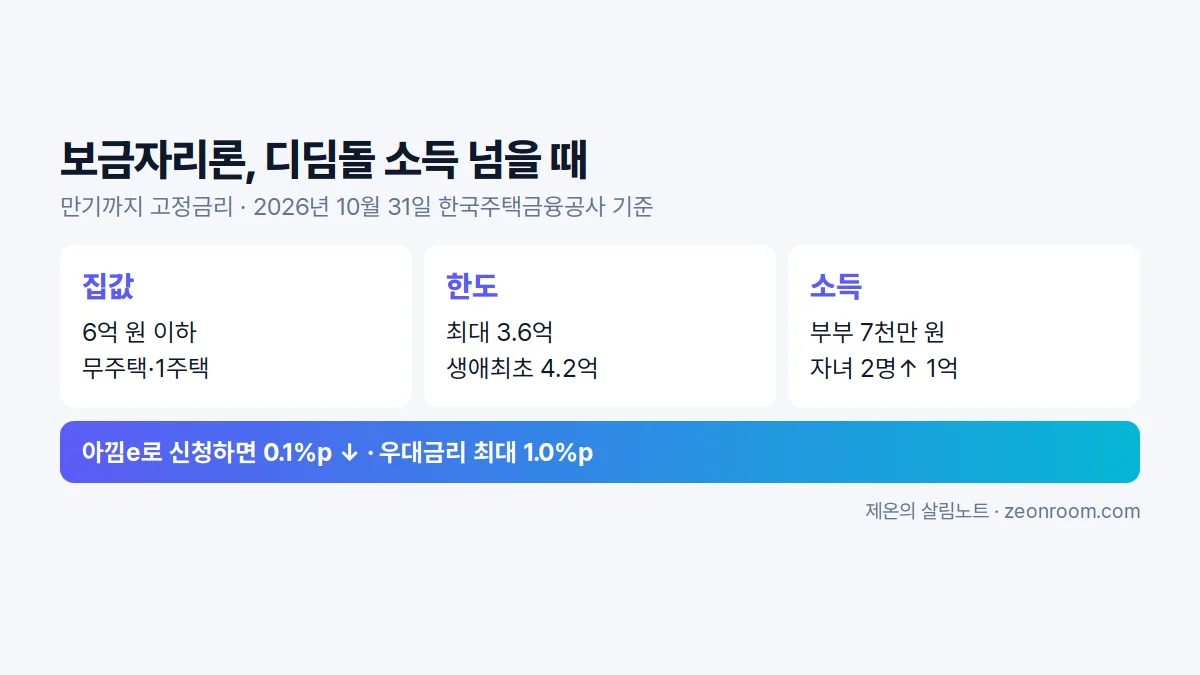
한눈에 보기
| 항목 | 기준 |
|---|---|
| 누가 | 민법상 성년인 대한민국 국민, 신용점수(NICE) 271점 이상 |
| 집값 | 6억 원 이하 주택 (시세·감정가·매매가 중 하나라도 6억 넘으면 안 돼요) |
| 주택 수 | 담보 집 빼고 무주택 또는 1주택 (부부 합산) |
| 소득 | 부부 합산 연 7천만 원 이하 (아래 예외 있어요) |
| 한도 | 최대 3.6억 원 (다자녀·전세사기피해자 4억 원, 생애최초 4.2억 원) |
| LTV / DTI | 아파트 최대 70%(기타 주택 65%) / 최대 60% |
| 만기 | 10·15·20·30·40·50년 |
| 금리 | 고정금리, 매달 공사 공시 (우대금리 최대 1.0%p) |
소득 기준은 가구에 따라 올라가요
| 가구 | 부부 합산 연소득 상한 |
|---|---|
| 기본 | 7천만 원 |
| 신혼부부 (혼인신고 7년 이내, 결혼 예정 포함) | 8,500만 원 |
| 미성년 자녀 1명 | 9천만 원 |
| 미성년 자녀 2명 이상 | 1억 원 |
신혼가구는 부부 합산이 기준을 넘어도, 대출받는 사람 한 명의 연소득이 7천만 원 이하면 소득 요건을 채운 걸로 봐 줘요. 놓치기 쉬운 부분이에요.
신청 방법 세 가지: 어디로 하느냐에 따라 금리가 달라요
- u-보금자리론: 한국주택금융공사 누리집에서 온라인으로 신청
- 아낌e-보금자리론: 대출 약정이랑 근저당 설정까지 전자로 처리해요. 그래서 u-보금자리론보다 금리가 0.1%p 낮아요
- t-보금자리론: 은행 창구에 가서 직접 신청
서류를 전자로 처리할 수 있으면 아낌e가 제일 유리해요. 같은 집, 같은 사람인데 신청 경로만 바꿔도 0.1%p가 줄어드는 거라 이해하기 쉽죠?
우대금리: 최대 1.0%p까지 깎여요
| 항목 | 우대 폭 |
|---|---|
| 저소득 청년 | 0.1%p |
| 신혼가구 | 0.3%p |
| 신생아 출산가구 | 0.2%p (신혼 우대와 중복 안 돼요) |
| 다자녀가구 | 2자녀 0.5%p, 3자녀 이상 0.7%p |
| 사회적 배려층 (한부모·장애인·다문화) | 항목마다 0.7%p, 2가지까지 중복 |
| 녹색건축물 | 0.1%p |
| 미분양관리지역 미분양주택 입주 | 0.2%p |
| 전세사기피해자 | 1.0%p |
반대로 집이 규제지역(조정대상지역·투기지역·투기과열지구)에 있으면 0.2%p가 더 붙어요(전세사기피해자는 빼고요).
만기 40년·50년은 나이 조건이 있어요
- 40년: 만 40세 미만, 또는 만 50세 미만 신혼가구
- 50년: 만 35세 미만, 또는 만 40세 미만 신혼가구
만기가 길면 매달 갚는 돈은 줄지만 전체 이자는 늘어요. 대출받은 뒤엔 만기랑 상환 방식을 바꿀 수 없으니까 처음에 신중하게 골라 주세요.
놓치기 쉬운 점
- 구입용도는 등기 후 3개월 안에 신청해야 해요. 소유권 이전과 동시에 대출이 나갈 수 있어요
- 집이 수도권(서울·인천·경기)이나 규제지역이면 대출 후 6개월 안에 전입하고 서류를 내야 해요
- 1주택자가 갈아타는 경우(일시적 2주택)는 구입용도만 되고, 기존 집을 3년 안에 팔아야 해요
- 대출 중에 집이 늘면 정해진 기간 안에 팔아야 하고, 못 하면 대출 전액을 바로 갚아야 해요. 그 뒤 3년 동안 보금자리론을 다시 못 써요
- 3년 안에 미리 갚으면 중도상환수수료가 최대 0.5% 붙어요. 사회적 배려층·3자녀 이상 다자녀·전세사기피해자는 면제예요
- 집값 6억 이하, 소득 7천만 원 이하 무주택 실수요자로 집을 사는 거면 규제지역이어도 LTV를 깎지 않아요
디딤돌대출이랑 뭐가 달라요?
디딤돌대출은 주택도시기금 상품이라 금리가 더 낮은 편이지만 소득·집값 기준이 더 빡빡해요. 그래서 보통 디딤돌 기준에 들어가면 디딤돌 먼저, 소득이나 집값이 넘으면 보금자리론 순서로 봐요. 디딤돌 조건은 내집마련 디딤돌대출 정리에, 아기를 낳은 가구라면 신생아 특례 디딤돌대출도 같이 보세요. 매달 얼마씩 갚게 될지는 대출 이자 계산기로 미리 넣어 볼 수 있어요.
문의
- 한국주택금융공사 고객센터: 1688-8114
- 공식 안내: 보금자리론 (일반) 상품소개 (한국주택금융공사)
오늘 할 일은 하나예요. 위 소득 표에서 우리 집 칸을 찾고, 공사 누리집 금리안내에서 이번 달 금리만 확인해 두세요 ㅎㅎ 다른 지원은 지원금 모음에서 볼 수 있어요.